

非粮生物质高值化利用,到底是什么?全球谁在领跑?
本文适合关注非粮生物质但尚未深入的专业人员,争取用一篇文章,说清楚三个问题:
第一,非粮生物质炼制到底是什么。 三代技术演进,一句话讲清。
第二,全球谁在领跑。 从北美的制浆造纸转型,到欧洲的产业化落地,到巴西甘蔗乙醇的反衬,再到日本的精细化路线——一张“非粮地图”。
第三,中国在做什么。 政策力度最大,产业路径各有特色,当前阶段和后续方向在哪。
2023年1月,工信部、发改委、财政部等六部门联合印发《加快非粮生物基材料创新发展三年行动方案》,明确提出:基于大宗农作物秸秆及剩余物等非粮生物质的生物基材料产业创新发展,到2025年,部分非粮生物基产品竞争力要与化石基产品相当。
今年是2026年,回头看这个目标,答案是:部分领域有突破,但整体仍在路上。
2025年,工信部和农业农村部联合发布非粮生物基材料产业创新发展典型案例入围名单,35个项目入选;生物基材料市场预计突破1200亿元。但同时,生物基产品普遍相较石化产品溢价过高,市场接受度存疑。换句话说,方向对了,速度在加快,但“非粮”真正走到与石油基产品正面竞争,还有一段路。
01 非粮生物质高值化利用:用植物替代石油做化工原料
为什么要找替代石油的原料?《BP世界能源统计2020》的数据,2019年底全球石油探明储量2446亿吨,按当年开采量只能供应49.9年;中国储量36亿吨,仅占全球1.5%,只能供应18.7年。而地球每年经光合作用产生的生物质约1730亿吨,其中70%为碳水化合物(纤维素、淀粉等),20%为木质素——这是目前唯一可能替代化石资源的天然碳源。
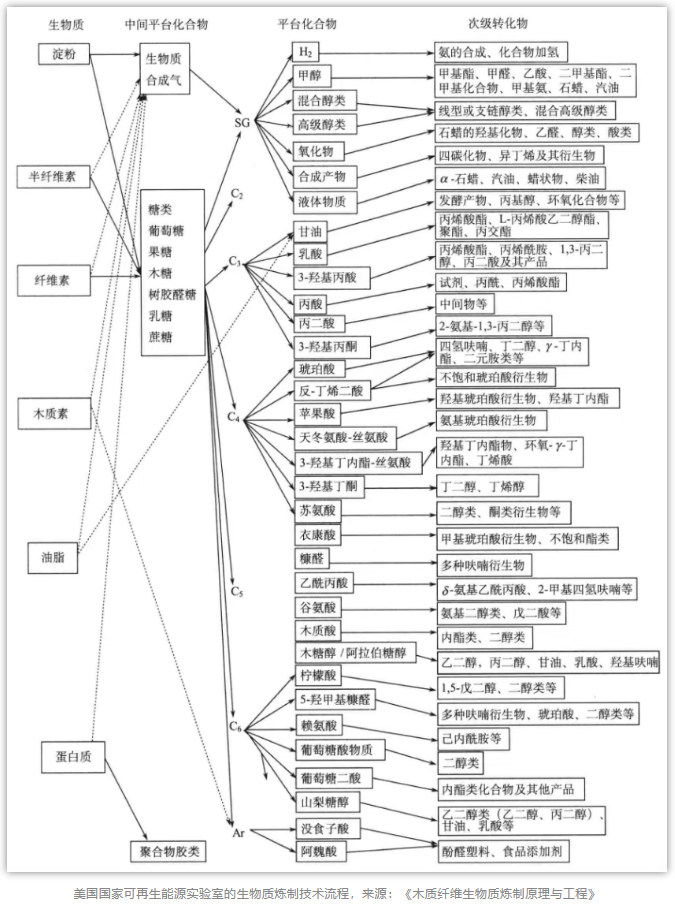
“生物质炼制”这个概念,最早是1982年在《Science》上提出的。核心理念很简单——学石油炼制的思路,把生物质原料中每一种组分都分离出来,分别转化为不同的产品,实现原料全组分利用、产品价值最大化。
而“非粮生物质高值化利用”,正是生物质炼制在中国产业语境下的具体表达——不用粮食,用秸秆、木屑、农林废弃物,向高附加值化学品和材料转化。
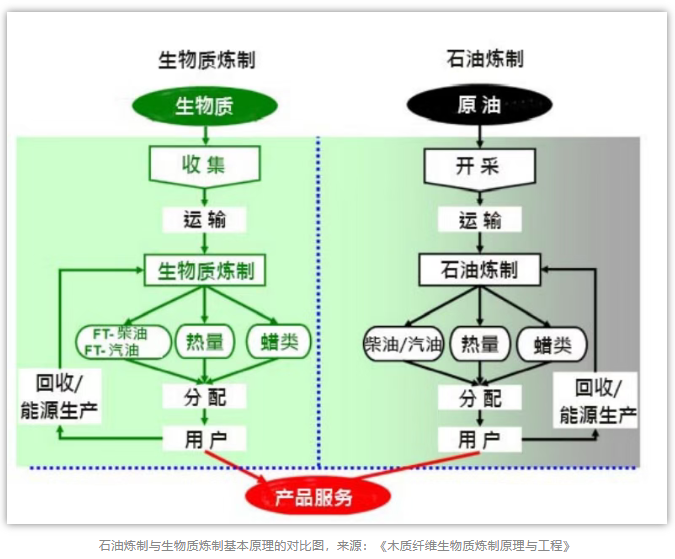
生物质炼制经历了三代演进。
● 第一代用粮食——玉米、甘蔗、菜籽油,技术成熟,但“与人争粮、与粮争地”。
● 第二代改用秸秆、木屑等木质纤维原料,但主要只取纤维素,木质素当废料烧掉,碳转化率低。
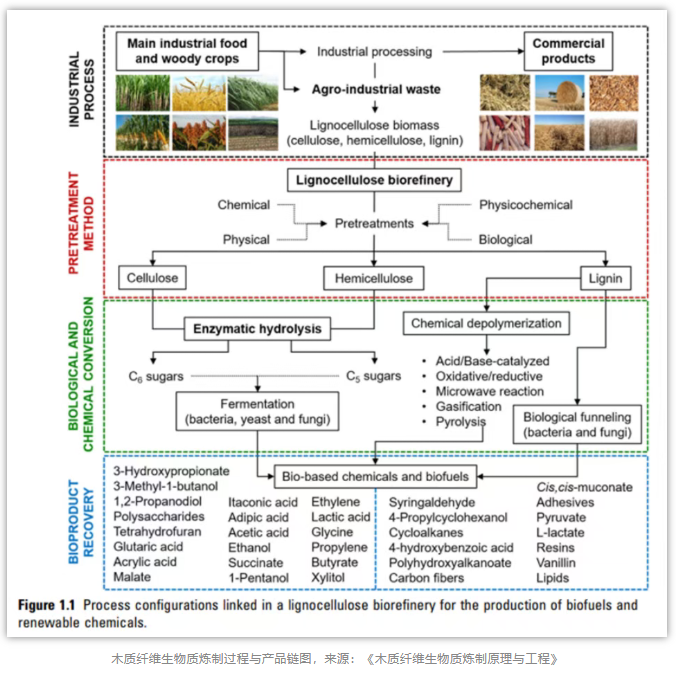
● 第三代,也就是现在说的木质纤维生物质炼制,目标是全组分利用——纤维素、半纤维素、木质素各归各位,碳转化率理论上无损失。
这里有一个关键数据:木质素热值27.0MJ/Kg,半纤维素热值仅13.6MJ/Kg。第二代技术把它们当废料烧掉回收热能,看似合理,但从化工原料的角度看,木质素是酚类聚合物,是芳烃化合物的天然来源——烧掉它,等于把石油里的芳烃馏分当柴火烧了。
“非粮”不是技术偏好,是政策导向。国家不鼓励拿粮食做化工原料的碳源,非粮才是方向。
好,概念讲清楚了。接下来,我们看看全球都在怎么干。
02 全球“非粮地图”:各区域在走什么路线
木质纤维生物质炼制不是一个国家的事,全球主要经济体都在布局,但路径各不相同。我们一个一个看。
北美:制浆造纸转型,技术领先但巨头也栽过跟头
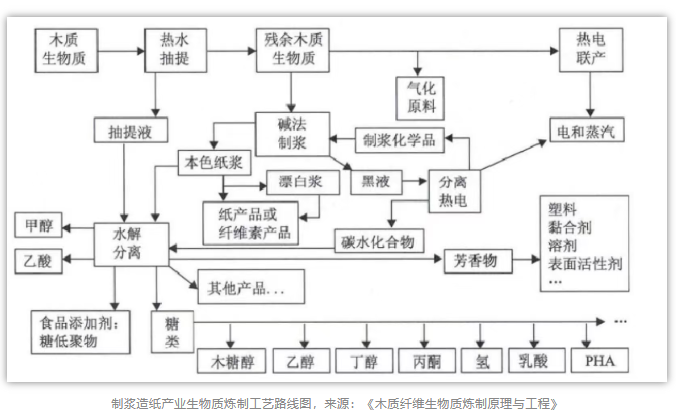
北美走的是“制浆造纸厂升级”路线。1994年,美国林产和造纸工业协会提出“复合型森林生物质精炼”概念,核心思路是把传统化学制浆厂改造成能同时生产纸浆、化学品和能源的复合工厂。
具体实践上,加拿大Fortress Paper在魁北克省的特种纤维工厂启动了半纤维素提取项目,从桦木中提取木糖和糠醛。CelluForce公司(Domtar和FPInnovations合资)生产纤维素纳米晶体,拿到了斯伦贝谢的投资用于提高油气开采能力。加拿大不列颠哥伦比亚省投资225万美元用于纤维素纤丝项目研究,Kruger公司在魁北克省建了全球首家产量5吨/天的纤维素纤丝示范工厂。
但北美也有教训。纤维素乙醇领域,杜邦曾在爱荷华州建厂,最终出售退出;DSM与Poet的合资项目也经历了反复调整。技术领先、资金充足、政策支持,不等于产业化一定能走通。
欧洲:政策框架最完善,产业化落地稳扎稳打
欧洲政策推动力度更大。2013年,欧盟提出BRIDGE计划加速生物基产品市场化;2016年,BIOFOREVER示范项目启动,14家欧洲公司参与,把木质生物质转化为丁醇、乙醇、FDCA等化工原料。
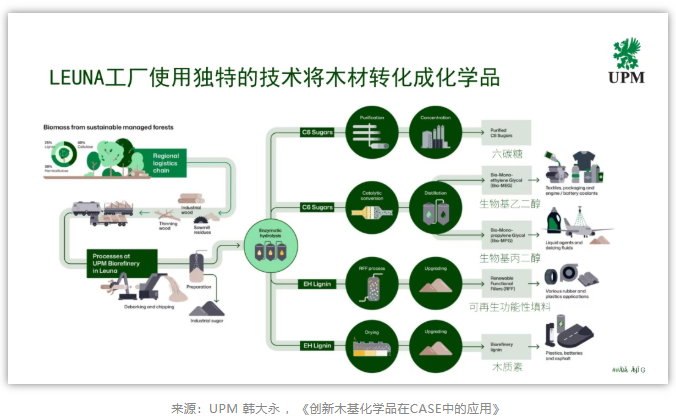
产业化方面,欧洲有实打实的工厂在运行。芬兰UPM在德国Leuna建了全球首个将固体木材转化为生物基化学品的工业规模生物炼厂,年产22万吨生物化学品,投资7.5亿欧元。这座工厂采用水热分解技术,把硬木分离成木质素和糖,糖转化为生物基乙二醇(用于PET包装和聚酯纺织品),木质素转化为可再生功能填料(替代轮胎和橡胶中的炭黑)。2025年底已产出首个商业化产品工业糖,但糖到化学品转化环节的工程纠正导致综合商业生产推迟,UPM为此计提了3.73亿欧元减值。换句话说,即便是欧洲最领先的林业造纸企业,全组分利用的工业化也远非一帆风顺。
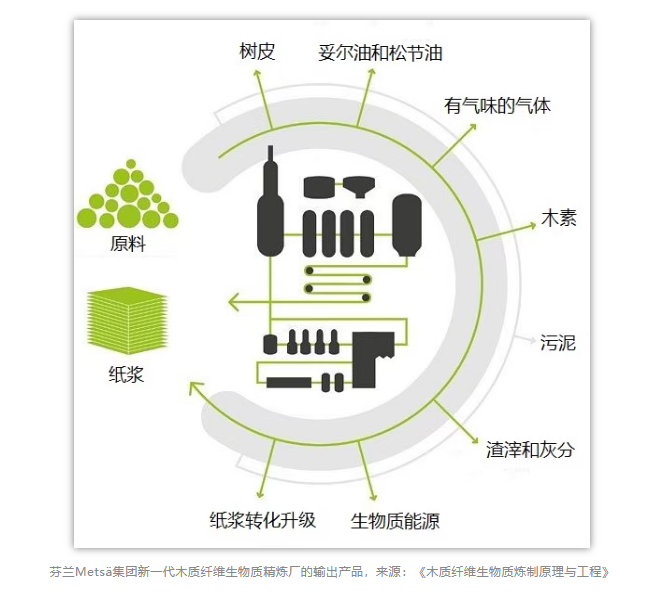
芬兰Metsä集团的生物质精炼厂2017年投产,纸浆产能130万吨/年(80万吨针叶浆+50万吨阔叶浆),同时生产妥尔油、松节油、生物能源和沼气,能源不仅自给,还能给所在小镇供热。
巴西:“最成功”,但恰恰走的是“粮食路线”
巴西是全球最大的甘蔗乙醇生产国,产业成熟度全球领先。但从“非粮”视角看,巴西恰恰是反衬——甘蔗属于第一代生物质炼制。不过巴西也在用利润反哺非粮探索:Suzano公司2016年推出用桉木纤维生产的绒毛浆产品Eucafluff,用于卫生用品和纸尿裤;桉树皮每年300-600万吨产量,已用来提取己糖和转化化学品;塞阿拉联邦大学从椰子纤维中提取纤维素纳米晶体,圣保罗大学从甘蔗渣中提取醋酸纤维素用于薄膜生产。
日本:精细化路线,用纤维素替代塑料
日本不追求大宗化学品替代,而是从细分应用切入。日本制纸集团开发了纤维素基高阻隔包装材料Shield Plus™,具有隔绝氧气和可降解功能;还开发了阻燃壁纸和抗菌纸巾用复合材料。王子制纸在富士工厂和日南工厂建了生物质发电锅炉,还与三菱制纸合资开展生物质发电业务。日本的特点是:用纤维素做高附加值功能材料,逐步替代塑料。
03 中国在做什么:政策力度最大,产业路径各有特色
政策力度全球最大,产业层面则呈现多路径并行的探索格局,实践集中在几家企业的单点突破。
圣泉集团走秸秆全组分利用路线,是目前国内非粮生物质炼制规模最大的企业。2023年5月,全球首个百万吨级生物质精炼一体化项目在黑龙江大庆建成投产,占地1500亩,投资20余亿元,年处理秸秆50万吨。产品线覆盖纤维素制品、糠醛、高活性木质素、生物炭、木糖醇、L-阿拉伯糖、生物航煤、硬碳负极材料等上百种——其中硬碳负极材料已进入宁德时代、比亚迪供应链。
太阳纸业走木片组分深度分离路线,通过自催化预水解和多段逆流脱木素技术,把木片的纤维素、半纤维素、木质素连续深度分离,半纤维素转化为低聚木糖、木糖醇和糠醛,实现全组分综合利用。
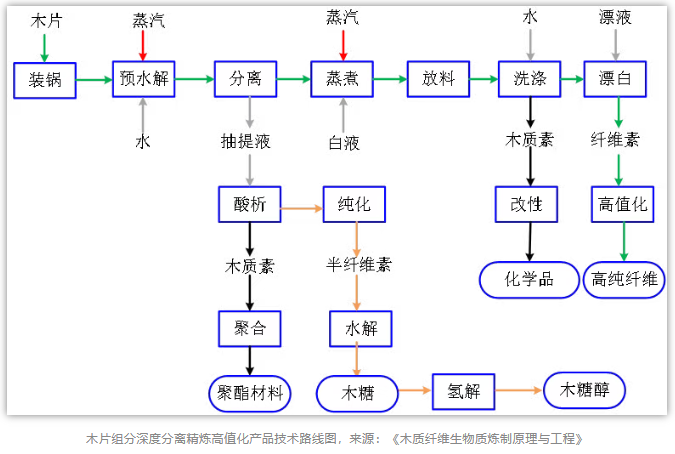
龙力生物走玉米芯路线,2011年率先建成大规模木质纤维生物质精炼全组分利用生产线,年处理20万吨玉米芯,产出6000吨超高纯度低聚木糖(纯度>97%,出口日本和欧美)、1万吨木糖醇、3万吨燃料乙醇、4000吨高纯度木质素。(注:龙力生物已于2020年退市,但其技术路线和产品结构仍具参考价值。)
中国的非粮生物质炼制,目前呈现出三个阶段性特征:
一是木质素高值化正在从传统应用向新材料方向拓展。木质素正从“燃烧回收热能”提升到“化工原料”,开发经济、高效的分离提纯工艺,是当前产业升级的重点方向。
二是禾草类原料利用是中国独有的命题。中国森林覆盖率较低,木材原料供应受限,秸秆是非粮最大的原料来源——这与北美以木材为主、巴西以甘蔗为主的路径截然不同。。
三是产业生态正在从单点突破向系统集成演进。中国已有圣泉集团的百万吨级秸秆精炼、太阳纸业的木片全组分分离、泉林纸业的秸秆循环经济、龙力生物的玉米芯全组分利用等单点实践,其中圣泉大庆项目已接近百万吨级规模,但整体仍未形成像欧洲Metsä那样能源自给、多产品联产的成熟产业生态。从单点突破到系统集成,是下一个阶段的核心任务。
换句话说,中国不缺政策、不缺原料、不缺单点技术突破,当前正在推进的,是把这些单点连成产业链的系统整合。
回到标题的两个问题。非粮生物质高值化利用到底是什么——用秸秆、木屑、农林废弃物替代石油做化工原料,三代技术演进到全组分利用,碳转化率理论上无损失。全球谁在领跑——严格来说,目前还没有真正意义上的领跑者。各国路线不同,进度不同,谁也没有真正跑通大规模商业化之路。
平台声明:部分素材来自《木质纤维生物质炼制原理与工程》。分享仅为行业信息传递与交流,不代表本公众号立场和证实其真实性与否。欢迎行业投稿!如有需求,请联系我们:15381397601(微信同号)。
Activity Recommendation

Business Recommendation